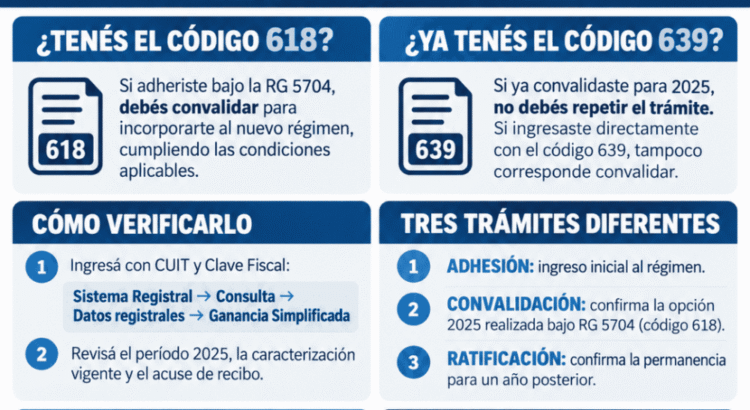
Quienes adhirieron a Ganancias Simplificada para el período fiscal 2025 bajo la RG 5704, identificados con la caracterización 618 — Ganancias PH Simplificada, deben convalidar esa adhesión para incorporarse al nuevo régimen, siempre que cumplan las condiciones aplicables. La convalidación está prevista en el artículo 9 de la RG 5820, posteriormente modificado por la RG 5916. No corresponde repetirla (y tampoco hay forma de hacerlo) si ya fue realizada para ese período.
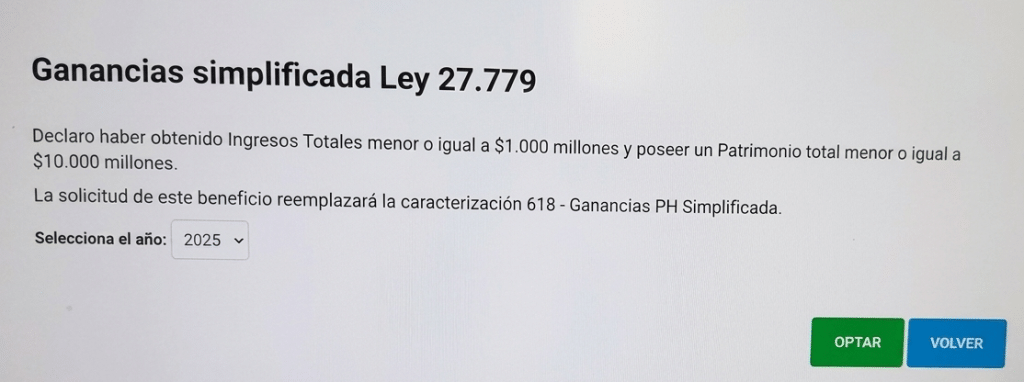
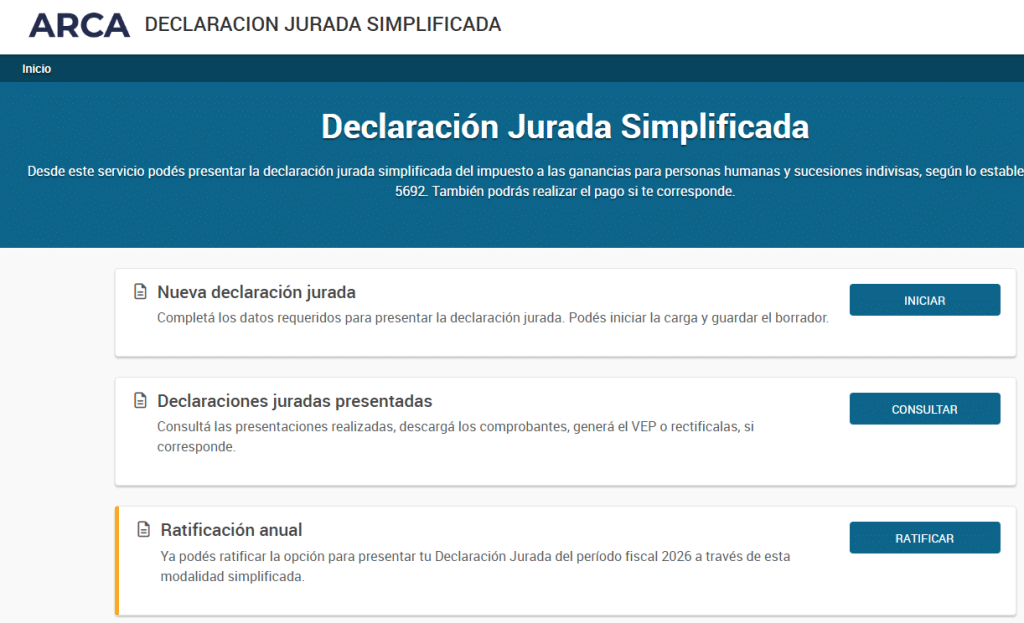
Cuando se publicó la RG 5820 ARCA habilitó del botón (como muestra la imagen) para optar por la nueva caracterización, convalidando de esta forma la opción de Ganancias Simplificada pero con la nueva caracterización 639 — Ganancias Simplificado Ley 27799.
Adhesión, convalidación y ratificación: qué diferencia hay
| Trámite | Cuándo corresponde | Qué permite |
|---|---|---|
| Adhesión inicial | Cuando el contribuyente ingresa al régimen y no tiene una adhesión anterior que deba convalidar. | Optar por la modalidad simplificada para un período fiscal. |
| Convalidación | Cuando había adherido para 2025 bajo la RG 5704, con código 618. | Confirmar esa adhesión anterior dentro del nuevo marco normativo. |
| Ratificación anual | Cuando ya está incorporado y desea continuar durante un período posterior. | Confirmar la permanencia para ese nuevo año. |
El trámite de ratificación es independiente de la convalidación. Para ratificar la permanencia por el período fiscal 2026, hay tiempo hasta el vencimiento general de presentación de Ganancias 2026, que se presenta en 2027.
Cómo saber si corresponde convalidar
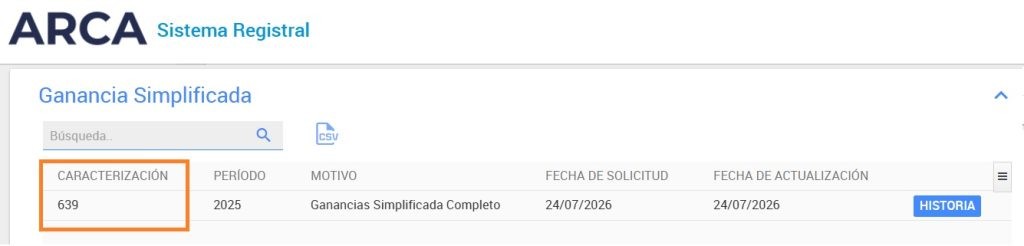
Ingresar con CUIT y Clave Fiscal a Sistema Registral → Consulta → Datos registrales → Ganancia Simplificada y revisar:
- ¿Qué caracterización muestra para el período 2025?
- Si continúa figurando la caracterización 618 — Ganancias PH Simplificada, entonces debería convalidar la opción para que muestre la caracterización 639 — Ganancias Simplificado Ley 27799.
Qué ocurre si no se convalida
La RG 5916 mantiene la convalidación para quienes habían adherido bajo la RG 5704 y establece condiciones de pago para que produzca efectos.
Si no se convalida se considera desistida la opción por la modalidad simplificada para 2025 y deben cumplirse las obligaciones del régimen general.
La misma modificación contempla una caracterización específica 661 — Tratamiento sin beneficios para los sujetos alcanzados que son:
- Grandes Contribuyentes Nacionales, comprendidos en el ámbito de la Subdirección General de Operaciones Impositivas de Grandes Contribuyentes.
- Funcionarios públicos alcanzados por el artículo 38 bis de la Ley 27.79.
Fuente: contadoresenred